केली मापदण्ड र रूलेट
केली मापदण्डले गणितीय लाभ भएको बाजी लगाउनेलाई कति रकम लगाउने भन्छ। रूलेटका लागि यसको स्पष्ट उत्तर छ: केही पनि होइन।
केली बाजी रकम = गणितीय लाभ / अड्स। ऋणात्मक गणितीय लाभमा सूत्रले ऋणात्मक अंश दिन्छ, जसको अर्थ बाजी नलगाउनु हो। मापदण्ड अझै पनि पक्षपात पाङ्ग्राका खेलाडीले आफ्नो बाजीको रकम किन त्यसरी तय गर्थे, र अरू सबैले बजेटअनुसार किन तय गर्नुपर्छ, बुझ्न उपयोगी छ।
मापदण्ड
जोन केली (1956) ले ज्ञात गणितीय लाभ भएको जुवाडेले खेल कोषपैसाखेल कोषखेलका लागि छुट्याइएको कुल रकम। खेल कोष व्यवस्थापन भनेको हरेक बाजी र हरेक सत्रमा त्यसको कति जोखिममा राख्ने निर्णय हो।पूरै पढ्नुहोस् →को दीर्घकालीन वृद्धि अधिकतम बनाउन बाजीको रकम कसरी तय गर्नुपर्छ भनेर सोधे। शुद्ध b:1 मा तिर्ने, जित्ने सम्भाव्यतागणितसम्भाव्यतानतिजा हुने मौका, 0 देखि 1 वा 0% देखि 100% सम्म। एउटा सङ्ख्या: 1/37 = 2.70%।पूरै पढ्नुहोस् → p र हार्ने सम्भाव्यता q = 1 − p भएको बाजीमा उत्तर खेल कोषको अंश f* = (bp − q) / b लगाउनु हो। धनात्मक f* ले त्यो अंश लगाउनू भन्छ; शून्य वा ऋणात्मकले बाजी नलगाउनू भन्छ। केली Bell Labs मा काम गर्थे, र उनको लेख “A new interpretation of information rate” ले समस्यालाई Claude Shannon को सूचना सिद्धान्तमा राख्यो: उचित अड्समा शोरयुक्त लाइनबाट सूचना पाउने जुवाडेले खेल कोष बढीमा लाइनले बोक्ने सूचनाको दरमा बढाउन सक्छ। 1961 मा Leo Breiman ले केली बाजीले दीर्घकालमा लगभग फरक हरेक रणनीतिलाई उछिन्ने र निश्चित लक्ष्यमा झन्डै सबैभन्दा छोटो समयमा पुग्ने प्रमाणित गरे।
रूलेटमा केली बाजी
रातोबाजीरातो18 रातो सङ्ख्यामाथिको समान-रकम बाजी। फ्रान्सेली: rouge।पूरै पढ्नुहोस् →का लागि: b = 1, p = 18/37, q = 19/37; f* = (18/37 − 19/37)/1 = −1/37। एउटा स्ट्रेट अपबाजीस्ट्रेट अपएउटै सङ्ख्या, 35:1 भुक्तानी।पूरै पढ्नुहोस् →का लागि: b = 35, p = 1/37, q = 36/37; f* = (35/37 − 36/37)/35 = −1/1295। हरेक मानक बाजीले ऋणात्मक केली अंश दिन्छ, किनकि हरेक बाजीको गणितीय लाभ ऋणात्मक छ र वृद्धिका लागि इष्टतम बाजी रकम शून्य हो। रूलेटमा केली बाजी हाउस एजको पृष्ठले भनेको कुरालाई औपचारिक रूपले भन्नु हो: ऋणात्मक अपेक्षा भएको बाजीले खेल कोष बढाउने कुनै रकम हुँदैन।
केली कहाँ लागू भयो
पक्षपात पाङ्ग्राका खेलाडीसँग गणितीय लाभ र रकम तय गर्ने समस्या दुवै थिए। Jagger, García-Pelayos र Eudaemons सबैले आफ्नो मापन गरिएको खेलाडीको गणितीय लाभमा कति बाजी लगाउने तय गर्नुपर्थ्यो; कम बाजीले लाभ खेर जान्छ भने धेरै बाजीले लाभ देखिनुअघि नै दिवालिया हुने जोखिम हुन्छ। 30 मा 1 पटक लाग्ने कक्षउपकरणखोपरोटरमा रहेका 37 क्रमाङ्कित खण्डमध्ये एक। अर्को नाम: स्लट, कप।पूरै पढ्नुहोस् →का लागि केलीले त्यो नम्बरमा प्रति घुमाइ खेल कोषको 0.57% भन्छ: $10,000 भए प्रति घुमाइ करिब $57, सामान्य वृद्धि प्रति घुमाइ करिब 0.054%, वा 1,000 घुमाइमा ×1.7। औसत लाभ त्यसको दोब्बर, प्रति घुमाइ 0.11% हुन्छ, तर केही अत्यन्त भाग्यमानी क्रमले फुलाउने औसत होइन, केलीले सामान्य खेल कोषलाई लक्ष्य गर्छ। गणितीय लाभको अनुमान अनिश्चित हुने भएकाले हाफ-केली व्यावहारिक सामान्य छनोट हो।
सामान्य र औसत
सामान्य खेल कोष र औसत खेल कोषबीचको अन्तर ठूलो हुन्छ। 25 मा 1 पटक लाग्ने कक्ष लिऔँ, 44% गणितीय लाभ—Thorp ले दिएको आँकडा। केलीले खेल कोषको 1.26% त्यसमा लगाउँछ। 1,000 घुमाइपछि सामान्य खेल कोष करिब 11.5 गुणा बढेको हुन्छ, जबकि केही अत्यन्त भाग्यमानी क्रमले तानेको औसत करिब 249 गुणा बढेको हुन्छ। केलीभन्दा बढी बाजीले औसत बढाउँछ र सामान्य नतिजा घटाउँछ: केलीको दोब्बर रकममा सामान्य खेल कोष केवल दोब्बर हुन्छ, र केलीको साढे दुई गुणामा खुम्चिन्छ, यद्यपि हरेक बाजीमा अझै 44% गणितीय लाभ हुन्छ। कम बाजीको लागत थोरै छ: आधा रकमले वृद्धिको करिब तीन चौथाइ राख्छ।
गणितीय लाभ अनुमान मात्र हुँदा
केलीले गणितीय लाभ ज्ञात छ भनी मान्छ। रूलेट टेबलमा त्यसको अनुमान गरिन्छ, र अनुमान प्रायः धेरै हुन्छ। Thorp को 44% मा बनेको Epstein को उदाहरणमा दोहोरो-शून्यपाङ्ग्राशून्यएउटै हरियो खोप जसलाई कुनै समान-रकम, दर्जन वा स्तम्भ बाजीले छोप्दैन; हाउस एजको स्रोत। अर्को नाम: एकल शून्य, 0।पूरै पढ्नुहोस् → पाङ्ग्राको 1,225 घुमाइमा 49 पटक लागेको नम्बर छ: 25 मा 1 पटक, 44% गणितीय लाभ र 1.26% केली बाजी रकम। तर उचित दोहोरो-शून्य पाङ्ग्रामा 38 नम्बर हुन्छन्, र तिनमध्ये सबैभन्दा धेरै लागेको नम्बर 1,225 घुमाइमा 49 वा बढी पुग्ने सम्भाव्यता करिब नौमा एक हुन्छ। कुनै रेकर्डको सबैभन्दा धेरै लागेको नम्बरलाई भाग्यले पनि सबैभन्दा धेरै मद्दत गरेको हुन्छ, त्यसैले वास्तवमै पक्षपाती कक्ष पनि रेकर्डमा वास्तविकताभन्दा राम्रो देखिन्छ: विजेताको श्राप। यदि त्यो कक्ष वास्तवमा निष्पक्ष छ भने केली बाजी रकम भनेकै औसतमा 5.26% हार्ने बाजी हो। सामान्य उत्तर केलीको अंश मात्र लगाउने र नयाँ रेकर्डमा गणितीय लाभ टिकुञ्जेल गन्ने हो (How to Detect Wheel Bias हेर्नुहोस्)।
गणितीय लाभ भएका मानिसहरू
गणितीय लाभ थाहा हुनु र त्यसलाई राम्रोसँग प्रयोग गर्नु एउटै कुरा होइन। Haghani र Dewey (2016) ले 61 जनालाई $25 दिएर आधा घण्टा एउटा सिक्कामा बाजी लगाउन दिए, जसमा हेड्स 60% पटक आउँछ भनिएको थियो र जित $250 मा सीमित थियो (खेलाडीले सीमा पुगेपछि मात्र थाहा पाउँथे)। केलीले हरेक पटक हेड्समा खेल कोषको 20% लगाउन भन्छ, र लेखकहरूले 10–20% का स्थिर बाजीले करिब 95% पटक सीमा पुग्ने अनुमान गरे। केवल 21% खेलाडी त्यहाँ पुगे। 28% दिवालिया भए, 61 मध्ये 18 जनाले एउटै पल्टाइमा सबैथोक लगाए, करिब एक तिहाइले सुरुआती $25 भन्दा कममा समाप्त गरे, र औसत भुक्तानीपैसाजितको भुक्तानीजितेको बाजीको, फिर्ता गरिएको बाजी रकमभन्दा माथिको भुक्तानी। “X to 1” ले बाजी रकम अलग्गै फिर्ता हुन्छ र बाजी रकमको प्रत्येक एकाइमा X एकाइ शुद्ध जित हुन्छ भन्ने जनाउँछ।पूरै पढ्नुहोस् → $91 थियो। 61 मध्ये केवल पाँचले केली मापदण्डबारे सुनेका थिए। गणितीय लाभ भए बाजीको रकमले त्यसलाई जोगाउँछ कि जोगाउँदैन तय गर्छ; उचित पाङ्ग्रामा जस्तो लाभ नभए कुनै रकमले मद्दत गर्दैन।
सट्टामा के प्रयोग गर्ने
गणितीय लाभ नभए रकम तय गर्नु वृद्धि होइन, बजेटको प्रश्न हो: बाजी रकम = प्रति घुमाइ खर्च गर्न तयार रकम, जुन प्रतिघण्टा बजेट र रूलेट टेबलको गतिबाट निस्कन्छ (खेल कोष व्यवस्थापन पृष्ठ)। साधारण खेलाडीका लागि केलीको योगदान यसको जवाफको स्पष्टता हो: शून्य। शून्यभन्दा बढी लगाइएको हरेक रकम खेल्ने मूल्य हो, तपाईंले रोजेको, कुनै सूत्रले इष्टतम नबनाएको।
अंशात्मक केली र “मनी म्यानेजमेन्ट” सम्बन्धी टिप्पणी
प्रति बाजी खेल कोषको निश्चित प्रतिशत सिफारिस गर्ने “रूलेटका लागि केली” भनेर बेचिने प्रणालीहरू घट्दो बाजी रकमसहितका स्थिर बाजीरणनीतिस्थिर बाजीहरेक घुमाइमा उही रकम बाजी लगाउनु। हरेक प्रगति प्रणालीसँग तुलना गरिने आधाररेखा।पूरै पढ्नुहोस् → हुन्। तिनले कुल बाजी रकमपैसाकुल बाजी रकमसत्र वा अवधिमा लगाइएको कुल रकम, फेरि बाजी लगाइएका जित समेत। अर्को नाम: ह्यान्डल, एक्शन।पूरै पढ्नुहोस् →को 2.70% हार्छन् र हार्दै जाँदा बाजी रकम घट्ने भएकाले दिवालियापनलाई असम्भव होइन, ढिलो बनाउँछन्। बजेट लामो समय टिकाउने यो उचित तरिका हुन सक्छ; यो केली होइन, जसले रोक्न भन्थ्यो।
सूत्र
प्रश्नहरू
मापन गरिएको पक्षपाती पाङ्ग्राप्रयोगशालापक्षपाती पाङ्ग्राभौतिक दोषका कारण केही खोपहरू 1/37 भन्दा बढी सम्भाव्य हुने पाङ्ग्रा। दुर्लभ हुन्छ, र हजारौँ अभिलेखित घुमाइबाट मात्र पत्ता लाग्छ।पूरै पढ्नुहोस् → वा समय-मापन उपकरणबाट गणितीय लाभ भए मात्र। उचित पाङ्ग्रामा होइन।
किनकि गणितीय लाभको अनुमानमा त्रुटि हुन्छ र धेरै बाजीको लागत कम बाजीभन्दा बढी पर्छ। हाफ-केलीले प्रसरणगणितप्रसरणअपेक्षित मान वरिपरि नतिजा कति व्यापक फैलिन्छन् भन्ने माप। स्ट्रेट अपमा उच्च, समान-रकम बाजीमा न्यून।पूरै पढ्नुहोस् →को एक चौथाइमा वृद्धिको तीन चौथाइ दिन्छ।
होइन। केलीले गणितीय लाभ भएको अवस्थामा वृद्धि इष्टतम बनाउँछ। खेल कोष व्यवस्थापनले लाभ नभएको अवस्थामा खर्च नियन्त्रण गर्छ।
गणितसँग रमाइलो
पहिले यी आफैँ प्रयास गर्नुहोस्। हरेक समाधान भित्र तह लगाइएको छ; तयार भएपछि खोल्नुहोस्।
Thorp र Shannon को भविष्यवाणी उपकरणले करिब 44% गणितीय लाभ दिन्थ्यो। एउटै भविष्यवाणी गरिएको सङ्ख्यामा Kelly ले खेल कोषपैसाखेल कोषखेलका लागि छुट्याइएको कुल रकम। खेल कोष व्यवस्थापन भनेको हरेक बाजी र हरेक सत्रमा त्यसको कति जोखिममा राख्ने निर्णय हो।पूरै पढ्नुहोस् → को 1.26% बाजी लगाउन भन्छ। उही 44% गणितीय लाभ पाँच छिमेकी सङ्ख्यामा फैलाइएको एउटा बाजीमा आएमा के हुन्छ?
समाधान देखाउनुहोस्
उत्तर त्यसपछि Kelly ले खेल कोषको 7.1% भन्छ, र खेल कोष लगभग छ गुणा छिटो बढ्छ: 1,000 बाजीमा करिब 11.5 गुणाको तुलनामा करिब 1.25 मिलियन गुणा।
44% गणितीय लाभ भएको स्ट्रेट अपबाजीस्ट्रेट अपएउटै सङ्ख्या, 35:1 भुक्तानी।पूरै पढ्नुहोस् → 0.04 सम्भाव्यतामा जित्छ, किनकि 36 × 0.04 = 1.44। Kelly को बाजी गणितीय लाभलाई अड्सले भाग गरेजति हो: 0.44/35 = 1.26%। प्रति बाजी सामान्य वृद्धि 0.04 × ln(1 + 35 × 0.0126) + 0.96 × ln(1 − 0.0126) ≈ 0.00244 हुन्छ, त्यसैले 1,000 बाजीले खेल कोषलाई e^2.44 ≈ 11.5 गुणा बनाउँछ।
एउटा बाजी पाँच सङ्ख्यामा फैलाउँदा यो 0.20 सम्भाव्यतामा जित्छ र बाजी रकमसहित 36/5:1, अर्थात् शुद्ध 6.2:1 मा भुक्तानी गर्छ: 0.2 × 7.2 = 1.44 भएकाले अझै 44% गणितीय लाभ। Kelly को बाजी 0.44/6.2 = 7.10% हुन्छ, र प्रति बाजी वृद्धि 0.01404, करिब 5.75 गुणा धेरै हुन्छ। 1,000 बाजीमा त्यो e^14.04, करिब 1.25 मिलियन हुन्छ।
गणितीय लाभ उही हो; उतारचढाव साना हुन्छन्। पाँचमध्ये एकपटक जित्ने बाजीले दिवालिया हुने जोखिम नलिई खेल कोषको ठूलो हिस्सा बोक्न सक्छ, र Kelly को वृद्धिले त्यसलाई पुरस्कृत गर्छ। Thorp (1984) ले भविष्यवाणी गर्ने खेलाडीहरूले क्षेत्रपाङ्ग्राक्षेत्रपाङ्ग्रामा निरन्तर जोडिएको खोपको चाप, बाजीको लेआउटको समूहभन्दा फरक।पूरै पढ्नुहोस् → मा किन बाजी लगाउँछन् देखाउन यो उदाहरण प्रयोग गर्छन्। व्यवहारमा पाँच छिमेकीबाजीछिमेकीहरूपाङ्ग्रामा एउटा सङ्ख्या र त्यसको दुवैतर्फका दुई खोप, पाँच स्ट्रेट अप चिप।पूरै पढ्नुहोस् → मा एउटै उत्कृष्ट सङ्ख्याभन्दा अलि कम गणितीय लाभ हुन्छ (रूलेटमा लाभ उठाउने खेल हेर्नुहोस्)।
एक खेलाडीले दुई छिमेकी खोपउपकरणखोपरोटरमा रहेका 37 क्रमाङ्कित खण्डमध्ये एक। अर्को नाम: स्लट, कप।पूरै पढ्नुहोस् → फेला पारेको छ, जसमा हरेक 37 मध्ये 1 को सट्टा 25 मध्ये 1 पटक लाग्छ। उनीहरूले तिनको बीचको स्प्लिटबाजीस्प्लिटदुई छेउछाउका सङ्ख्या, 17:1 भुक्तानी।पूरै पढ्नुहोस् → मा शुद्ध 17:1 लगाउनुपर्छ, कि हरेक सङ्ख्यामा स्ट्रेट अप? Kelly ले कति लगाउन भन्छ, र एउटै यस्तो खोपसँग तुलना गर्दा खेल कोष कति छिटो बढ्छ?
समाधान देखाउनुहोस्
उत्तर कुनै फरक पर्दैन: स्प्लिटमा खेल कोषको 2.59%, वा हरेक सङ्ख्यामा 1.29%। एउटै खोपमा 11.5 गुणाको तुलनामा, सामान्य खेल कोष 1,000 घुमाइमा करिब 155 गुणा बढ्छ।
स्प्लिट सम्भाव्यतागणितसम्भाव्यतानतिजा हुने मौका, 0 देखि 1 वा 0% देखि 100% सम्म। एउटा सङ्ख्या: 1/37 = 2.70%।पूरै पढ्नुहोस् → 2/25 = 0.08 मा जित्छ र शुद्ध 17:1 मा भुक्तानी गर्छ, त्यसैले यसले लगाइएको प्रति एकाइपैसाएकाइप्रणाली वा खेलाडीले प्रयोग गर्ने आधार बाजीको रकम। प्रगति प्रणाली एकाइमा वर्णन हुन्छन् ताकि कुनै पनि रूलेट टेबलमा लागू होऊन्।पूरै पढ्नुहोस् → 18 × 0.08 = 1.44 फिर्ता दिन्छ: 44% गणितीय लाभ, एउटा पक्षपाती खोपको जत्तिकै। Kelly को बाजी गणितीय लाभलाई अड्सले भाग गरेजति हो: 0.44/17 = 2.59%।
हरेकमा 1.29% का दुई स्ट्रेट अप बाजीले ठ्याक्कै उही नतिजा दिन्छन्। कुनै एक सङ्ख्या आएमा, एउटा चिपपैसाचिपनिश्चित रकम जनाउने टोकन, बाजी लगाउन बाजीको लेआउटमा राखिन्छ। अर्को नाम: चेक।पूरै पढ्नुहोस् → ले शुद्ध 35:1 मा जित्छ र अर्को हार्छ, शुद्ध 34 × 1.29% = खेल कोषको 44%, स्प्लिटले जस्तै; कुनै पनि नआएमा दुवै हार्छन्।
प्रति घुमाइ वृद्धि 0.00505 हुन्छ, एउटा खोपका लागि 0.00244 को तुलनामा, त्यसैले 1,000 घुमाइमा सामान्य खेल कोष e^5.046 ≈ 155 गुणा बढ्छ, e^2.44 ≈ 11.5 गुणाको सट्टा। दुई राम्रो सङ्ख्या एउटाको दोब्बरभन्दा धेरै मूल्यवान् हुन्छन्, त्यसैले पक्षपात हेर्ने खेलाडीहरू सङ्ख्या समूहमा बाजी लगाउँछन्। Thorp (1984) ले उही तुलना गर्छन्।
हास्य-विराम
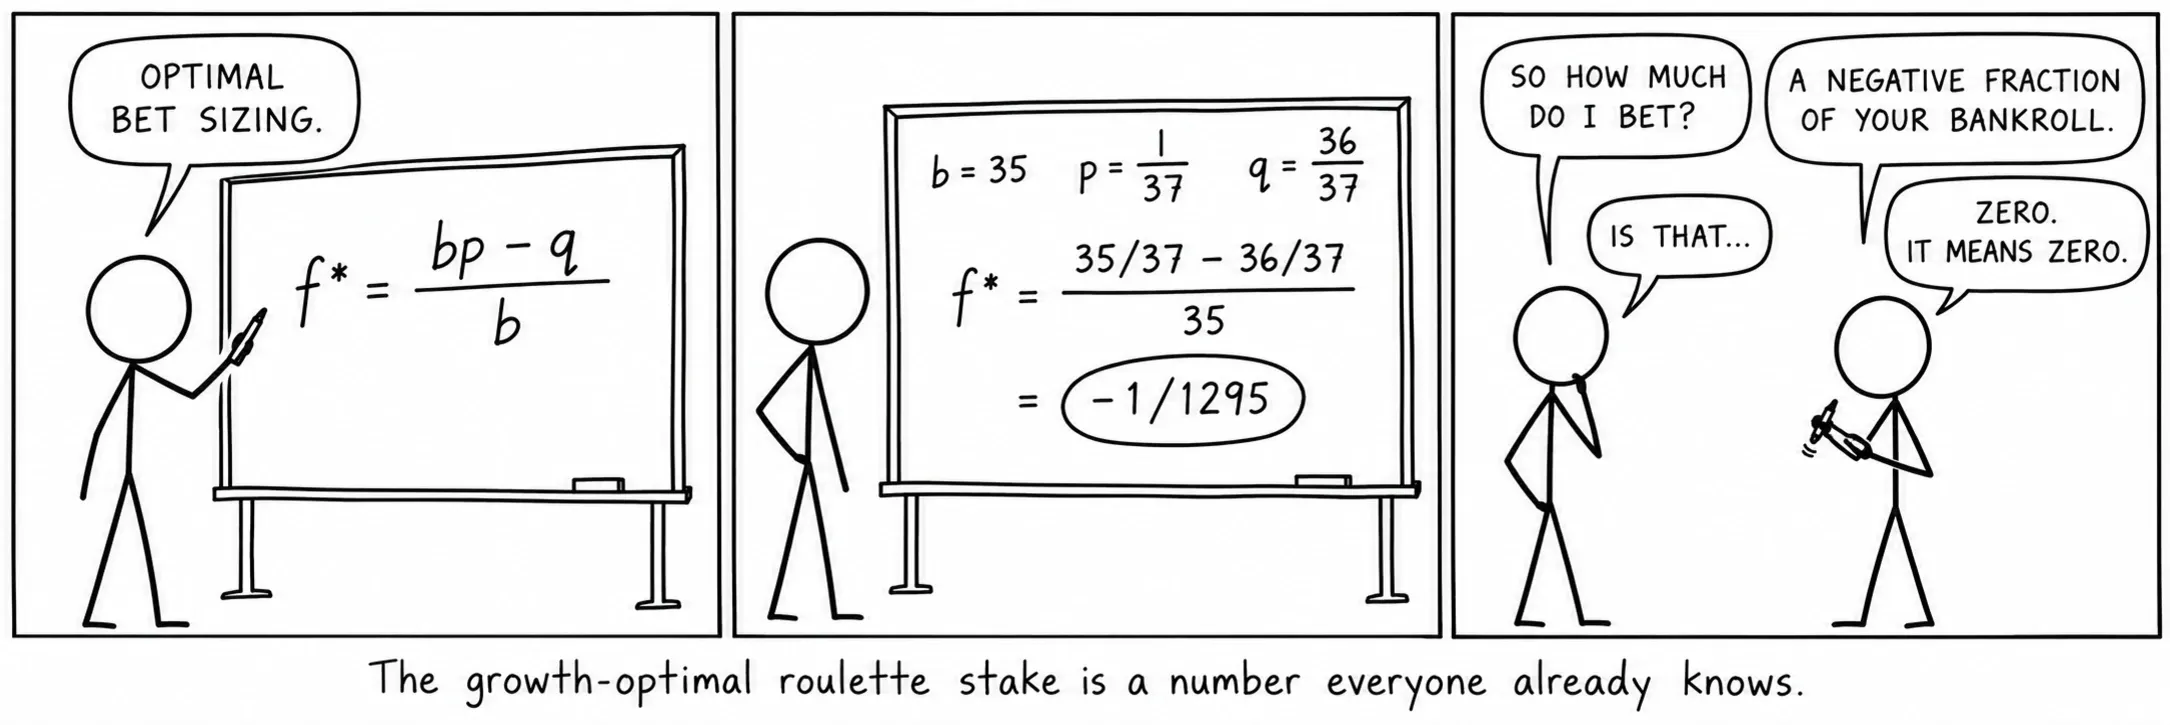
वृद्धिका लागि इष्टतम रूलेट बाजी रकम सबैलाई पहिले नै थाहा भएको नम्बर हो।
स्रोतहरू
- Kelly, J. L. “A new interpretation of information rate.”
- Breiman, L. “Optimal gambling systems for favorable games.”
- Thorp, E. O. “Optimal gambling systems for favorable games.”
- Thorp, E. O. The Mathematics of Gambling.
- Epstein, R. A. The Theory of Gambling and Statistical Logic, 2औँ संस्करण।
- Taylor, D. G. Games, Gambling, and Probability: An Introduction to Mathematics, 2औँ संस्करण।
- Ethier, S. N. The Doctrine of Chances: Probabilistic Aspects of Gambling.
- Haghani, V. & Dewey, R. “Rational decision-making under uncertainty: observed betting patterns on a biased coin.”